Fondos generacionales reemplazarán a los multifondos: Subsecretaría explica cómo cambiará la inversión de los ahorros previsionales
POR:PAULA CARMONA CABRERA
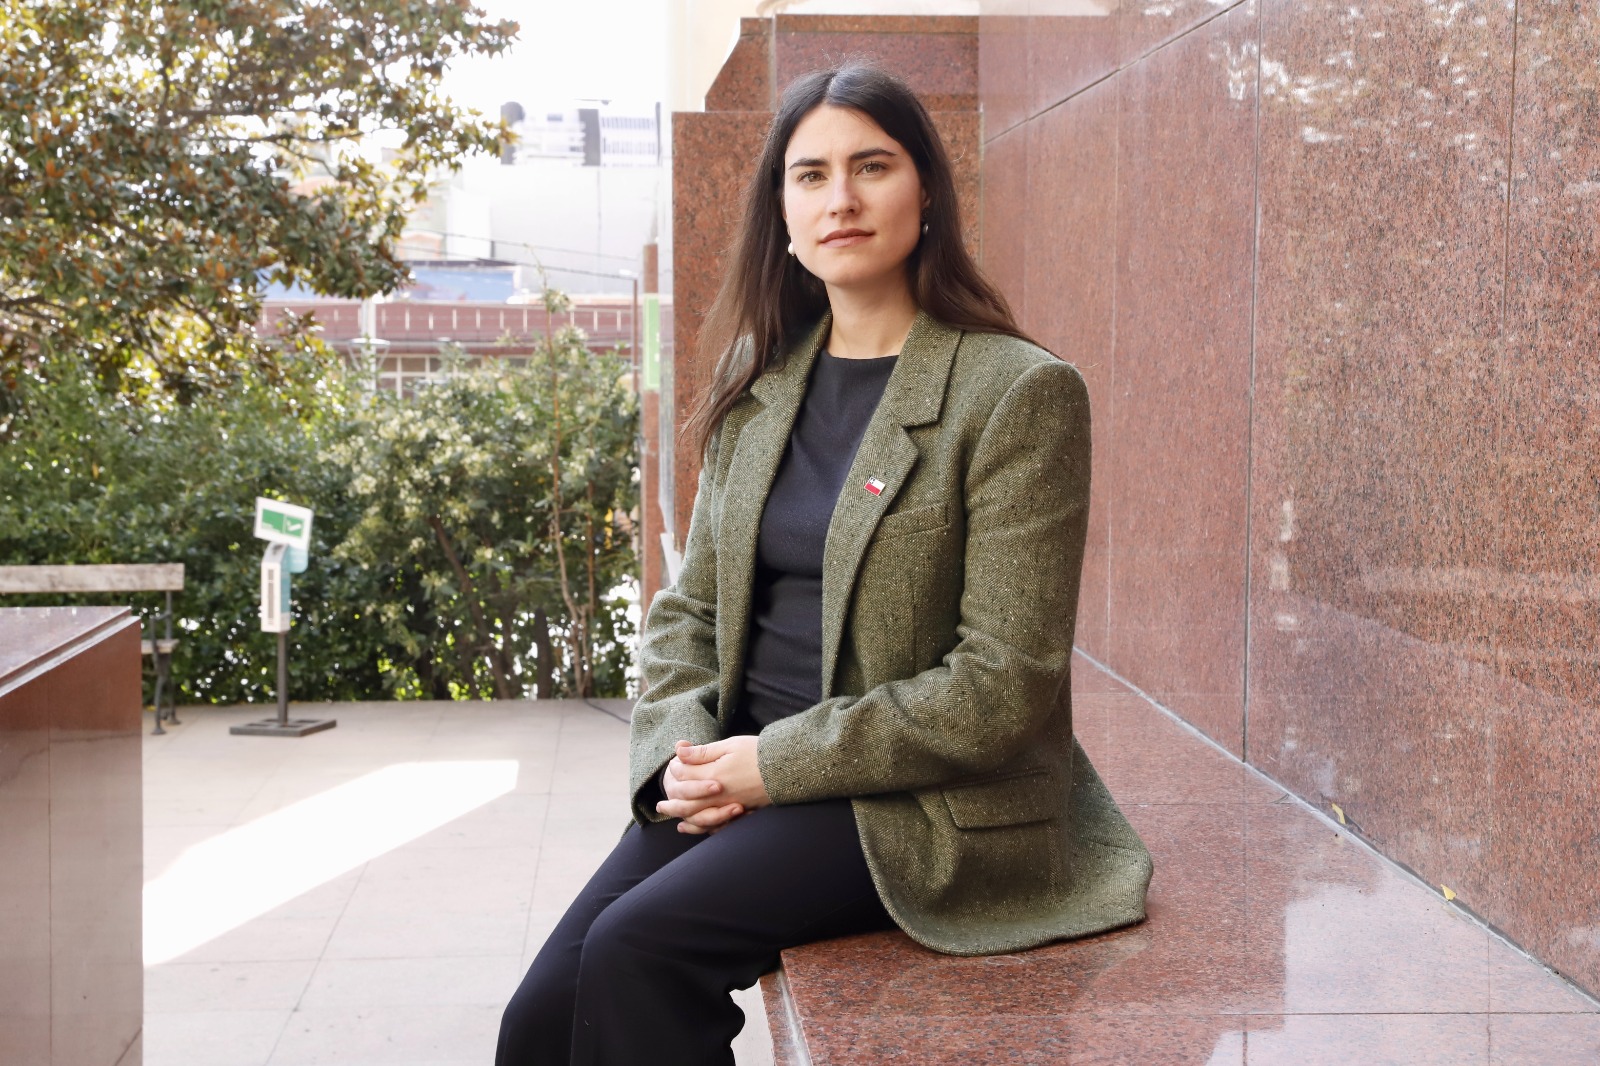
La subsecretaría de Previsión Social, Elisa Cabezón, explicó los principales alcances del nuevo modelo que comenzará a implementarse en abril de 2027, en el contexto de la reforma de pensiones. La autoridad recalcó que el traspaso será automático, que los ahorros continuarán siendo propiedad de cada trabajador y que las personas no deberán realizar ningún trámite.
Un cambio significativo experimentará el sistema previsional chileno a partir de abril de 2027, cuando comience la transición desde los actuales multifondos —A, B, C, D y E— hacia un esquema de fondos generacionales, una de las modificaciones contempladas en la implementación de la reforma de pensiones.
En conversación con Diario Chañarcillo, la subsecretaría de Previsión Social, Elisa Cabezón, abordó el funcionamiento del nuevo sistema y explicó qué ocurrirá con los recursos que actualmente mantienen los trabajadores en sus cuentas individuales.
El cambio apunta principalmente a modificar la manera en que son invertidos los ahorros previsionales a lo largo de la vida laboral. En lugar de que cada afiliado permanezca o se cambie entre fondos con distintos niveles de riesgo, el nuevo esquema establecerá grupos de acuerdo con la edad y año de nacimiento de las personas.
“A partir de abril del próximo año van a cambiar la forma en que se invierten los ahorros previsionales de los chilenos, sus ahorros que se utilizan para financiar su pensión futura. Hoy se invierten en cinco multifondos, fondos A, B, C, D y E, que tienen diferentes niveles de riesgo”, explicó la subsecretaria.
La principal característica de los fondos generacionales es que cada afiliado será incorporado a un grupo determinado según su generación.
De acuerdo con lo explicado por la subsecretaría, las personas menores de 35 años, por ejemplo, pertenecerán al fondo generacional 1, mientras que quienes tengan entre 35 y 40 años estarán en el fondo generacional 2. La estructura continuará avanzando en tramos de aproximadamente cinco años.
A diferencia del sistema vigente, no será el trabajador quien deba trasladarse desde un fondo riesgoso hacia uno conservador conforme envejezca. Será el propio fondo generacional el que irá modificando progresivamente su estrategia de inversión.
“Este fondo es para toda la vida. Tú siempre vas a estar en este fondo, no te puedes cambiar de un fondo a otro. Pero el fondo va transitando, va cambiando, desde activos más riesgosos al inicio y, a medida que te acercas a la edad de jubilación, va a transitar hacia activos más conservadores”, detalló la autoridad.
La lógica detrás del modelo está relacionada con el horizonte de inversión de cada persona. Durante los primeros años de vida laboral existe un período mayor para enfrentar las fluctuaciones del mercado y recuperarse de eventuales pérdidas de corto plazo.
“Los activos más riesgosos en el largo plazo rentan más, generan más ganancias para las pensiones futuras. Pero en el corto plazo tienen alzas y caídas”, señaló Cabezón.
Por el contrario, cuando una persona se aproxima a la jubilación dispone de menos tiempo para recuperarse frente a una caída pronunciada de los mercados. Por ello, la cartera comenzará gradualmente a privilegiar inversiones de menor riesgo.
“Cuando alguien está próximo a jubilarse no tiene ese período de tiempo para recuperarse de una caída. Por eso, cuando estás pronto a jubilar, el fondo transita a activos más conservadores”, agregó.
De esta manera, explicó, se busca proteger de mejor forma el capital y las ganancias acumuladas durante décadas de cotizaciones.
¿Qué ocurrirá con los ahorros actuales?
Uno de los puntos que genera mayor interés entre los afiliados es el destino de los recursos que actualmente mantienen en los multifondos.
Al respecto, la subsecretaria enfatizó que los ahorros seguirán siendo propiedad de cada trabajador y serán trasladados al fondo generacional correspondiente.
“Los ahorros actuales de las personas se van a proteger, van a seguir siendo de propiedad de cada trabajador y se van a trasladar desde estos multifondos. Cada persona va a trasladar sus recursos propios, sus ahorros propios, a su fondo generacional que le corresponde según su rango de edad y su año de nacimiento”, sostuvo.
Además, el procedimiento será automático.
Según explicó Cabezón, serán las entidades administradoras las encargadas de efectuar la transición, por lo que los afiliados no tendrán que presentar solicitudes ni realizar trámites para concretar el cambio.
“Las personas no tienen que hacer ningún trámite”, recalcó.
Otro de los aspectos abordados por la autoridad fue la eliminación de la posibilidad de trasladarse libremente entre fondos según las decisiones individuales de cada afiliado.
Cabezón señaló que detrás de esta modificación existen antecedentes relacionados con los resultados que tuvieron los cambios de fondos realizados por los propios trabajadores.
Según explicó, un estudio de la Superintendencia de Pensiones junto al Banco Central concluyó que el 80% de quienes realizaron cambios entre multifondos terminó en una situación menos favorable que aquella que habría obtenido manteniéndose en el fondo correspondiente a su edad.
“Un estudio que hizo la Superintendencia de Pensiones con el Banco Central encontró que el 80% de las personas que se cambiaron de multifondo, o sea, ocho de cada diez personas, en su pensión final fue peor que si se hubieran mantenido en el multifondo que les correspondía según edad”, afirmó.
La nueva estructura busca, de acuerdo con la autoridad, disminuir el impacto que pueden generar decisiones tomadas en momentos de alta volatilidad y trasladar la definición de las estrategias de inversión hacia equipos especializados.
Asimismo, el modelo permitiría ampliar las alternativas de inversión de las administradoras hacia determinados activos de menor liquidez, cuya naturaleza requiere horizontes de inversión más extensos.
Sobre las perspectivas de rentabilidad, Cabezón fue cauta y enfatizó que no es posible asegurar resultados futuros.
“No se puede hablar de la rentabilidad esperada, de la rentabilidad futura, pero estos cambios deberían mejorar el tema de inversiones de los fondos de pensiones”, sostuvo.
Pese a que los trabajadores ya no podrán elegir entre los actuales fondos A, B, C, D y E, la subsecretaria aclaró que continuarán teniendo la posibilidad de escoger la administradora responsable de sus ahorros previsionales.
“Se va a mantener su capacidad de decisión para elegir a su administrador del fondo de pensiones. Pueden seguir eligiendo en qué AFP colocar sus ahorros”, explicó.
La posibilidad de seleccionar alternativas con distintos niveles de riesgo también continuará existiendo para determinados instrumentos de ahorro previsional voluntario.
En ese sentido, Cabezón realizó un llamado a considerar el ahorro adicional como una herramienta para complementar las futuras pensiones, siempre que la situación económica de cada persona lo permita.
“Si pueden, si tienen la capacidad, que hagan un esfuerzo. Si tienen la opción de invertir en ahorros previsionales voluntarios, ayuda mucho a la pensión final. Si tienen la capacidad ese mes, todo aporte ayuda a la pensión final”, expresó.
Finalmente, la subsecretaria de Previsión Social entregó un mensaje de tranquilidad a los trabajadores de Atacama frente al proceso que comenzará durante 2027.
La autoridad insistió en que la transición desde los multifondos hacia los fondos generacionales se realizará de manera automática y que no implicará la pérdida de propiedad sobre los recursos acumulados.
“Me gustaría decirles a las personas de la Región de Atacama que estén tranquilas, que no tienen que hacer ningún trámite”, concluyó.
Así, el paso desde los tradicionales multifondos hacia los fondos generacionales marcará una de las transformaciones relevantes en la administración de los ahorros previsionales, con un sistema que buscará ajustar automáticamente el nivel de riesgo de las inversiones a medida que cada generación avance hacia la edad de jubilación.