Capstone Copper proyecta alcanzar las 375.000 toneladas anuales de cobre tras consolidar sus operaciones en Atacama
El mercado global de los metales enfrenta un escenario de alta tensión: la demanda impulsada por la inteligencia artificial, la electrificación y la escasez de nuevos descubrimientos geológicos ha desatado una verdadera carrera de capitales. En medio de esta coyuntura, la minera Capstone Copper ha revelado su estrategia para consolidar un mega-distrito cuprífero en la Región de Atacama.
Según el último informe corporativo emitido en septiembre de 2026, la compañía con sede en Vancouver se encuentra en la rampa de lanzamiento para una transformación estructural. Apoyada en una liquidez disponible de US$ 1.083 millones y una envidiable relación de Deuda Neta / EBITDA de apenas 0,5x al cierre del segundo trimestre, Capstone proyecta un salto productivo monumental.
El objetivo es claro: pasar de las 225.000 toneladas (kt) estimadas para 2025, a un perfil de crecimiento orgánico que bordeará las 375.000 toneladas de cobre anuales a futuro. Paralelamente, la firma anticipa una agresiva reducción del 30% en sus costos directos (C1 cash costs), proyectando un nivel de ~US$ 1,80/lb.
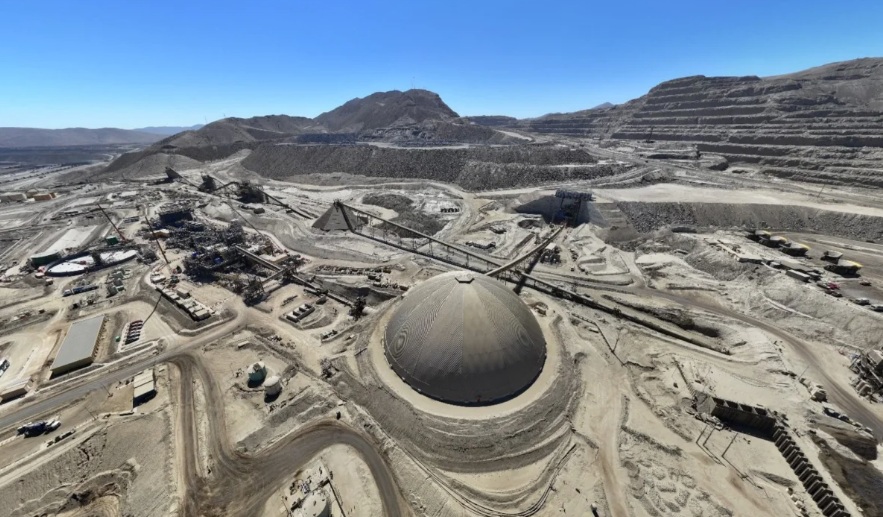
La estrategia de Capstone en Chile concentra el 67% de su producción global y se ancla en la interconexión logística de dos colosos operacionales separados por apenas 35 kilómetros: el complejo Mantoverde (70% Capstone, 30% Mitsubishi) y el proyecto Santo Domingo (75% Capstone, 25% Orion Resource Partners).
A nivel consolidado, la ambición de la minera es integrar este distrito y sus propiedades satélites (como Sierra Norte y San Pietro) para extraer más de 250.000 toneladas anuales de cobre a bajo costo, sumado a una producción premium de hierro y la posibilidad de coronarse como uno de los mayores productores globales de cobalto.
En el frente operativo, Mantoverde transita por una fase crítica de expansión de capital bajo. El proyecto Mantoverde Optimized (MV-O) contempla una inyección de US$ 176 millones para ampliar la capacidad de la planta de sulfuros de 32.000 a 45.000 toneladas diarias (tpd), sumando así cerca de 20.000 toneladas de cobre extra al año. Durante el tercer trimestre de 2026, la compañía ejecutará una mantención programada de 15 días para completar los amarres estructurales (tie-ins) de esta ampliación.
Adicionalmente, el directorio dio luz verde en el tercer trimestre al proyecto de Aumento de Pirita (Pyrite Augmentation). Con un capex inicial estimado en US$ 45 millones, esta innovación permitirá:
-
Reducir el consumo de ácido sulfúrico en lixiviación en casi un 20% (unas 90.000 toneladas anuales).
-
Generar 3.500 toneladas anuales adicionales de cobre.
-
Habilitar, hacia 2028, una vía tecnológica para procesar cobalto comercialmente mediante lixiviación e intercambio iónico.
Catalogado como un «proyecto shovel ready» y totalmente permisado bajo el estatuto de invariabilidad del DL-600, Santo Domingo es la gran carta de crecimiento a largo plazo.
Con una inversión inicial estimada en US$ 2.300 millones (Feasibility Study de 2024), se espera que el directorio tome la Decisión Final de Inversión (FID) durante el cuarto trimestre de 2026. Su perfil es asombroso: una vida útil de 19 años, una producción de 106 kt de cobre promedio durante los primeros 7 años, y unos costos directos (C1) de tan solo US$ 0,28/lb (en base a subproductos, apuntalados por la alta producción de hierro).